תשלום ארנונה בישראל: מדריך לתשלום מרחוק עבור בעלי דירות
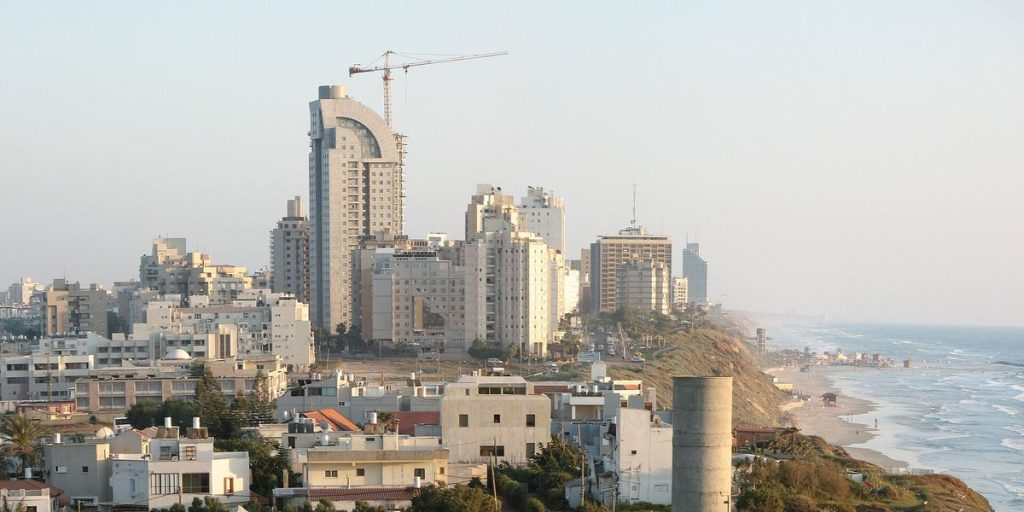
כדי לשלם ארנונה בישראל מרחוק, עליכם לפתוח חשבון לקוח בעירייה ולהגדיר הוראת קבע מחשבון בנק ישראלי. בניגוד למס רכוש בצרפת, הארנונה בישראל מחושבת על בסיס השימוש בנכס והאזור הגאוגרפי שבו הוא נמצא, ולא על בסיס שוויו השוקי. אנו ממליצים לרכז את התשלומים באמצעות הוראות קבע כדי להימנע מריבי פיגורים המתווספות באופן אוטומטי לחשבונות העירוניים.
ארנונה וניהול חשבונות עירוניים מרחוק
הארנונה אינה מקבילה למס הרכוש הצרפתי. בצרפת, מס הרכוש מבוסס על שווי שכירות קדסטרי. בישראל, הארנונה היא מס שימושי. היא מחושבת לפי האזור הגאוגרפי של הבניין ושטח הדירה. אם הנכס ממוקם באזור מסחרי או במשרדים, התעריף למטר רבוע יהיה גבוה משמעותית מאשר באזור מגורים. אנו בודקים באופן שגרתי את סיווג הייעודי של הנכס בעת הרכישה כדי לצפות את גובה החיובים.
העירייה מפיקה חשבוניות הכוללות לא רק את מס המגורים, אלא גם שירותים עירוניים כגון פינוי אשפה ותחזוקת תשתיות. עבור בעל נכס המתגורר בחו »ל, ניהול ישיר באמצעות דואר אינו יעיל. עליכם לפתוח חשבון לקוח בעירייה הרלוונטית, למשל בנתניה. תהליך זה דורש הצגת עותק של תעודת זהות או דרכון, וכן את שטר הבעלות. לאחר פתיחת החשבון, אנו ממליצים על בעלים בישראל: תשלום ארנונה מרחוק ומניעת פיגורים באמצעות הגדרת הוראת קבע. ללא הסדר זה, עיכובים בתשלום עלולים להוביל לריביות פיגורים ולעכב הליכים מנהליים מול העירייה.
שיטת החישוב משתנה גם בהתאם לשאלה האם הנכס מאויש על ידי דייר או שהוא עומד ריק. דירה ריקה עשויה להיות כפופה לחישוב מס ספציפי. אנו ממליצים לעקוב אחר שינויים בסטטוס השימוש בנכס כדי לעדכן את הדיווחים מול העירייה.
תשלום ועד הבית: אחריות ואמצעי תשלום
הועד הבית מייצג את הוצאות הנכס המשותף. בניגוד לצרפת שבה חברת הניהל היא ישות משפטית מובנית מאוד, הועד הבית בישראל יכול להיות מנוהל ישירות על ידי הדיירים או על ידי חברת ניהול. חלוקת ההוצאות תלויה בשימוש בחלקים המשותפים. הוצאות ניקיון המדרגות, תחזוקת המעלית או אבטחת הבניין מתחלקות בין בעלי הנכסים לפי חלק יחסי המוגדר בתקנון הבית המשותף.
כבעלים, עליכם להבחין בין הוצאות החלות על השוכר לבין אלו החלות עליכם. הוצאות תחזוקה שוטפת של חלקי הנכס המשותף הן בדרך כלל באחריות השוכר וכחלק מעלות המחיה שלו. לעומת זאת, תיקונים מבניים או החלפת ציוד משותף (כמו מנוע מעלית) הם באחריותכם. אנו בודקים את חשבוניות התחזוקה כדי לוודא שהעבודות הן אכן לצורך תחזוקת הבניין ולא עבור שיפורים פרטיים.
כדי להקל על תשלומים מחו »ל, בניינים רבים משתמשים כיום באפליקציות תשלום מקומיות. כלים אלו מאפשרים לשלם חודשיים באמצעות כרטיס אשראי או העברה בנקאית. אם בחרתם להשכיר דירה מישראל מצרפת, עליכם להגדיר סעיף ברור בחוזה השכירות המפרט מי משלם את הועד הבית וכיצד מתחלקים חריגות בתקציב עבור עבודות חריגות. בבניינים יוקרתיים עם בריכה או שירותי אבטחה, הסכומים עשויים להשתנות משמעותית מחודש לחודש בהתאם לביצוע עבודות טכניות.
מס הכנסה על הכנסות משכירות ורשות המסים
כל הכנסה המתקבלת ממטרת השכרת נכס בישראל כפופה למס הכנסה, המס הכנסה. ניהול חבות מס זו מורכב עבור תושבים בחו »ל. עליכם לדווח על הכנסותיכם לרשות המסים. חישוב המס עבור תושב חוץ אינו זהה למס עבור תושב ישראל. מומלץ לבחון את מצבכם אל מול אמנות המס כדי למנוע כפל מס עם צרפת.
כדי לצמצם את בסיס המס, ניתן לנכות הוצאות מסוימות, בתנאי שהן מגובות במסמכים רשמיים. אנו מפרטים את ההוצאות המוכרות שאנו בודקים בעת הכנת הדיווחים:
- דמי ניהול נכס המשולמים לחברה מקצועית.
- ריביות על הלוואות הקשורות לרכישת הנכס.
- הוצאות תחזוקה ושיפוץ (ללא שיפורים מבניים).
- מיסים עירוניים כגון ארנונה, במידה והם חלים על בעל הנכס.
אין לבלבל בין המס הכנסה לבין המס שבח. הראשון ממסה את התזרים (השכירות שאתם מקבלים מדי חודש), בעוד השני ממסה את ההון (הרווח בעת המכירה). עבור בעלי נכסים זרים, קבלת אישור תושבות לצורכי מס בישראל: כללים ונהלים היא שלב קריטי להגדרת מעמדכם מול הרשות המסים וליישום שיעורי המס הנכונים.
ניהול מס שבח בעת מכירה מחו »ל
המס שבח הוא מס על הרווח ממכירת מקרקעין. הוא חל בעת מכירת נכס. הדיווח הוא חובה ויש לבצעו מול רשות המסים. חישוב בסיס המס מתבסס על ההפרש בין מחיר המכירה למחיר הרכישה, מתואם לפי אינפלציה והוצאות שהוצאו. אם אתם מוכרים נכס מחו »ל, תהליך העברת הכספים ואישור תשלום המס דורשים תיאום מדויק בין הבנק, הנוטריון והרשויות.
תפקיד הנוטריון הוא מרכזי כאן. עליו לוודא שאישור תשלום המס שבח הונפק לפני שהעברת הבעלות הופכת לסופית. אנו בודקים את המצב המיסוי של הנכס באמצעות בדיקה בטאבו כדי לוודא שאין משכנתא או חבות מס המעכבת את העסקה. על בעל הנכס גם לשמור תיעוד של השקעות שבוצעו בנכס, שכן אלו יכולות להיכלל בחישוב לצורך הפחתת הרווח החייב במס.
במהלך עסקה, הכספים מוחזקים לעיתים על ידי הנוטריון עד לקבלת אישור על תשלום המס. הדבר עלול ליצור עיכובים שעליכם לצפות מראש אם אתם מנהלים את הנכס מרחוק. אימות תקינות מסמכי הבעלות מול הטאבו הוא הערבות היחידה לביטחון המשפטי של המכירה.
הוצאות הקשורות לציוד: מזגן ודוד שמש
תחזוקה טכנית של ציוד היא מקור נפוץ למחלוקות בין בעלים לשוכרים. בישראל, שני מכשירים הם קריטיים: המזגן ודוד השמש. יש להגדיר מראש את חלוקת הוצאות התחזוקה בתחילת ההשכרה. ככלל, החלפת מכשיר תקול עקב בלאי טבעי חלה על בעל הנכס, בעוד שתחזוקה שוטפת ותיקונים הנובעים משימוש לא נאות של השוכר הם באחריות השוכר.
הדוד השמש הוא מערכת ספציפית הדורשת בדיקה תקופתית למניעת נזילות או בעיות לחץ. אם נדרש תיקון, אנו דואגים לאבחון מקצועי של מקור התקלה לפני ביצוע העבודות. עבור המזגן, אנו מבצעים ניקוי פילטרים ובדיקת גז כדי למנוע צריכת אנרגיה מופרזת שעלולה להשפיע על הוצאות הבניין או על חשבונות השוכר.
אמצעי התשלום לספקים טכניים חייבים להיות ברורים. במקרה של תיקון דחוף, על בעל הנכס להיות מסוגל לשלם לאיש המקצוע מרחוק. אנו משתמשים במערכות תשלום מאובטחות כדי לשלם חשבוניות של טכנאים הפועלים באתר, ובכך מונעים מהשוכר להיאלץ להוציא כספים מראש עבור ציוד הנמצא באחריות בעל הנכס.
פורמליות מנהלית במקרה של ירושה: צו ירושה ומיסים
ניהול נכס מקרקעין בעקבות ירושה מחייב הליכים מנהליים קשיחים. התהליך מתחיל בפועל רק לאחר קבלת הצו ירושה (המסמך הניתן על ידי בית המשפט). מסמך זה הכרחי כדי להוכיח מעמד של יורש וכדי לבצע כל שינוי בשם בטאבו. ללא מסמך זה, לא ניתן לבצע עסקאות, ואף לא לעדכן את חשבונות הארנונה.
השפעת הירושה על הנכס היא מיידית, אך ההכרה המשפטית היא הדרגתית. היורשים יורשים גם את החובות המיסוייות. אם קיימים חובות ארנונה או מיני מס הכנסה שלא שולמו לפני הפטירה, יש להסדירם. אנו מבצעים ביקורת של החשבונות העירוניים והמיסויים כדי לזהות חובות קודמים לירושה. דבר זה מונע מהבעלים החדשים להופתע מדרישות תשלום רטרואקטיביות גדולות.
לאחר קבלת הצו ירושה, ההליך כולל:
- העברת חשבונות הארנונה על שם היורשים בעירייה.
- עדכון חוזי שכירות קיימים כדי לשקף את שינוי המשכיר.
- דיווח על העברת הנכס לרשות המסים להסדרת המצב המיסויי.
ניהול פורמליות אלו מחו »ל דורש היכרות מדויקת עם המוסדות בישראל. עבודה מול איש מקצוע מאפשרת לוודא שהעברת הבעלות תואמת את החוק המקומי ושהחשבונות המיסוייים מקושרים כראוי לבעלים החדשים.
טבלת סיכום חובות מיסוי ועירייה
| סוג מס/הוצאה | הגוף הרלוונטי | תדירות שגרתית | בסיס חישוב נפוץ |
|---|---|---|---|
| ארנונה | עירייה | חודשי או רבעוני | שטח ואזור גאוגרפי |
| ועד בית | ניהול בניין | חודשי | חלק יחסי בבניין |
| מס הכנסה | רשות המסים | שנתי | הכנסות משכירות נטו |
| מס שבח | רשות המסים | בעת המכירה | רווח הון שהתממש |
כדי להבטיח את תשלום המסים שלכם מצרפת, תמיד העדיפו פתיחת חשבון בנק מקומי בישראל. זה מקל על הגדרת הוראת קבע לארנונה ומאפשר מענה מהיר לדרישות תשלום של הועד הבית ללא עיכובים של העברות בינלאומיות.

Gestion locative en Israël pour propriétaires francophones. Bureaux à Netanya, 26 Dizengoff. Une question sur votre bien ? Écrivez-nous.